電子元器件銷售行情分析與預判 在波動中尋找確定性
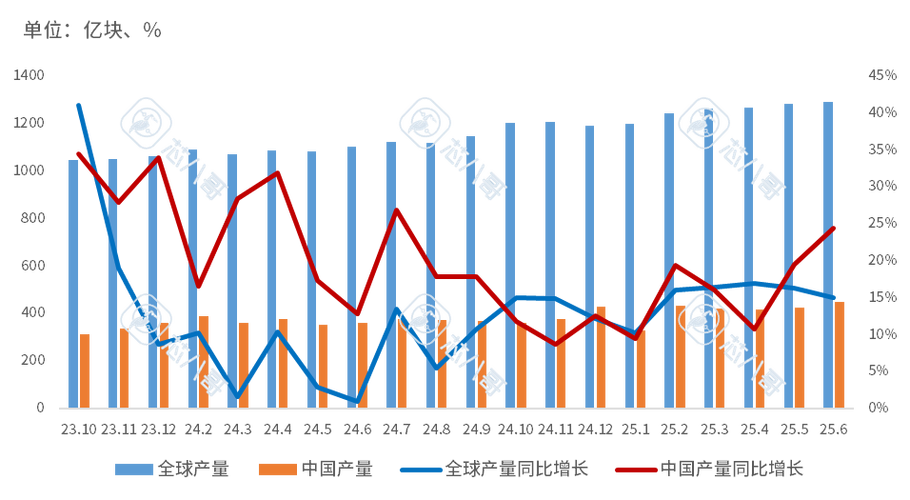
電子元器件被譽為電子產業的“米粒”,其銷售行情不僅是半導體行業的晴雨表,更是全球宏觀經濟的傳感器。經歷了近兩年的庫存調整與需求分化,當前電子元器件銷售市場正處于周期筑底、結構分化、動能切換的關鍵階段。本文基于產業鏈供需、細分賽道景氣度及政策變量,對行情現狀進行梳理,并對未來走向作出研判。
一、 текущая行情特征:結構性復蘇取代普漲普跌
與2021年缺芯潮時的全面暴漲、2022-2023年的去庫存式下跌不同,當前電子元器件銷售呈現出顯著的“K型分化”。
被動元器件方面,消費電子相關的MLCC(多層陶瓷電容)、電阻等通用產品價格趨于平穩,部分中低端型號價格已貼近成本線,原廠稼動率維持在七成左右,渠道庫存周轉天數從高峰期的90天以上回落至45-60天的相對健康區間。但車規級、工業級高容值MLCC及合金電阻需求堅挺,交期仍保持在16-20周。
半導體方面,存儲芯片率先走出低谷。三星、SK海力士、美光相繼減產效應顯現,DRAM和NAND Flash合約價自2023年四季度起連續季度回升,帶動存儲模組、SSD銷售回暖。邏輯芯片與模擬芯片則冰火兩重天:AI服務器相關的GPU、HBM、電源管理芯片供不應求,英偉達B200系列交期超過36周;而通用MCU、消費類模擬芯片仍在去庫尾聲,部分型號價格較峰值下跌超70%。
分立器件與功率半導體出現庫存分化。中低壓MOSFET、二極管因產能充裕價格承壓,而IGBT、SiC MOSFET受新能源汽車、光伏儲能拉動,銷售保持兩位數增速,但需警惕2024年下半年新產能釋放帶來的價格松動。
二icon驅動銷售變化的四股核心力量
1. 新能源汽車與光伏儲能:結構性增量最大來源。 一輛新能源汽車對MLCC用量達1.5萬顆,是傳統燃油車的3倍;對IGBT、SiC模塊的需求更是獨當一面。2024年全球新能源汽車銷量預計突破1800萬輛,中國光伏新增裝機預計超200GW,直接拉動功率器件、高壓連接器、薄膜電容銷售。但需注意,車規級元器件的認證壁壘高,銷售集中度向頭部分銷商和原廠傾斜。
2. AI基礎設施:短周期最強催化。 大模型訓練與推理需求爆發,帶動服務器GPU、HBM、高速背板連接器、液冷散熱組件銷售“量價齊升”。據測算,一臺AI服務器MLCC用量超過1.2萬顆,高端MLCC交期拉長至20周以上,成為被動元器件中的“硬通貨”。
3. 消費電子回暖有限:以價換量仍是主旋律。 智能手機、PC出貨量止跌微增,但終端廠商成本控制極為苛刻,元器件采購呈現“高端搶產能、低端拼價格”的特征。若不考慮AI手機、AIPC帶來的單機價值量提升,消費類元器件銷售難現過去兩位數增長。
4. 國產替代與供應鏈重構:本土銷售窗口期。 地緣政治因素下,中國終端廠商加速導入本土芯片與元器件。在MCU、模擬芯片、FPGA、存儲接口芯片等領域,國產供應商獲得驗證機會,部分品類國產化率從不足5%提升至15%-20%,成為本土銷售的重要增量。
三、 分銷渠道之變:從“搬箱子”到“拼服務”
電子元器件銷售渠道正在經歷深度整合。傳統逐筆報價的“搬箱子”模式因信息透明度提升而利潤微薄。頭部分銷商如艾睿、大聯大、中電港等,轉向提供選型支持、參考設計、庫存寄售、供應鏈金融等增值服務。電商平臺(如立創商城、云漢芯城)則通過小批量現貨、參數替代搜索吸引中小客戶,銷售長尾效應明顯。
值得注意的是,原廠直銷比例在車規、AI領域顯著提升,特斯拉、比亞迪、浪潮等大客戶更傾向于直接與芯片原廠簽訂長期供貨協議(LTA),這在一定程度上擠壓了分銷商的銷售空間。分銷商必須建立差異化的技術支持能力和柔性供應能力,否則將在行情波動中被淘汰。
四、 未來6-12個月行情預判
總體判斷:溫和復蘇,前低后高。 全球半導體銷售額同比增速已轉正,但呈弱復蘇態勢。預計2024年下半年至2025年一季度,電子元器件銷售將維持5%-8%的同比溫和增長,不會出現缺芯潮式的暴漲。
分品類預判:
- 存儲芯片: 上漲周期確認,但漲幅趨緩。DRAM現貨價已接近原廠目標價位,后續季度漲幅收窄至5%-10%,需警惕消費端接受度上限。
- 被動元件: 高端緊缺、低端過剩。AI和車規高容MLCC、鉭電容、薄膜電容銷售向好,價格穩中有升;消費類MLCC價格低位震蕩,原廠靠稼動率調節利潤。
- 模擬與MCU: 去庫接近尾聲,2025年上半年有望迎來補庫需求。但價格戰仍將壓制銷售額增速,國產廠商市占率繼續提升。
- 功率半導體: IGBT、SiC維持高景氣,但2024年四季度SiC襯底價格可能因產能釋放下行15%-20%,拖累銷售額增速。
風險因素與機遇: 中東局勢、臺海風險可能擾亂供應鏈;歐美對華出口管制升級影響高端芯片銷售;國內新能源基建政策超預期則有望推高功率器件銷售。最大的機遇不在于普漲,而在于細分賽道——AI終端帶來的元器件規格升級、汽車智能化帶來的傳感器融合模塊、以及新能源配套的高壓直流繼電器和薄膜電容。
**** 周期性波動本是元器件行業的常態,但此輪周期已從“總量博弈”轉向“結構淘金”。銷售策略應放棄“廣撒網”式的被動跟隨,轉向鎖定高增長領域——“AI+新能源”的雙輪驅動區域,同時用靈活性對沖庫存風險。對原廠而言,得車規與AI者得未來;對分銷商而言,能提供技術選型和供應鏈保障的渠道才不會被替代。在市場預期最為猶豫時,抓住確定性的局部繁榮,就是最好的銷售戰略。
如若轉載,請注明出處:http://www.2008tm.com/product/27.html
更新時間:2026-10-26 18:12:08